


Paysend: Geld senden
4,71.22K Bewertungen
App-Details
- Version
- 4.9.23
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 10.000.000+
- Entwickler
- Paysend Technology Limited
- Kategorien
- Finanzen
- Plattform
- Android, iOS
Screenshots
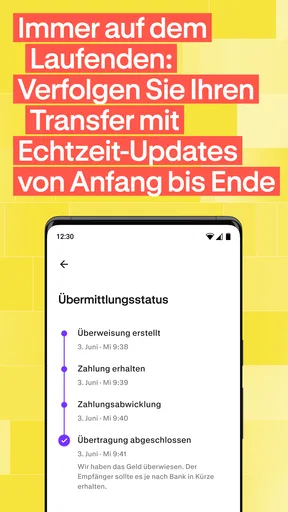
 Analyse von AppCompare
Internationale Geldüberweisungen wirken auf dem Papier einfach: Betrag eingeben, Empfänger auswählen, bestätigen. In der Praxis hängt aber viel davon ab, ob die Verbindung stabil ist, ob die App den Vorgang sauber aktualisiert und ob ich unterwegs gerade genug Ruhe für die nötigen Prüfschritte habe. Genau an diesem Punkt setzt Paysend: Geld senden an. Ich habe die Finanz-App als Werkzeug für grenzüberschreitende Überweisungen betrachtet und dabei besonders darauf geachtet, wie sie sich in typischen mobilen Situationen anfühlt.
Mein erster Eindruck ist klar: Paysend ist vor allem dann interessant, wenn ich Geld regelmäßig oder gelegentlich in andere Länder schicken möchte, ohne mich jedes Mal durch ein klassisches Bankportal zu arbeiten. Die App ist kostenlos erhältlich, richtet sich mit der Altersfreigabe USK ab 0 Jahren an ein breites Publikum und wird von Paysend Technology Limited entwickelt. Im Finanzbereich gehört sie zu den bekannteren mobilen Lösungen; eine durchschnittliche Bewertung von 4,7 bei rund 183.000 Bewertungen und mehr als 10 Millionen Installationen zeigen, dass sie von vielen Menschen ausprobiert und dauerhaft genutzt wird.
Wie sich Paysend bei einer internationalen Überweisung im Alltag anfühlt
Der eigentliche Vorteil liegt für mich nicht darin, dass eine Überweisung grundsätzlich kompliziert wäre, sondern darin, dass die App den Vorgang auf den mobilen Gebrauch zuschneidet. Ich kann den Prozess dort beginnen, wo die Anfrage entsteht: am Küchentisch, im Zug, in der Mittagspause oder kurz vor einem Familienbesuch. Das ist praktischer, als erst einen Computer zu suchen oder mich an die Oberfläche meiner Hausbank zu gewöhnen.
Ein realistisches Beispiel: Ein Familienmitglied lebt im Ausland und braucht kurzfristig Geld für eine Rechnung. Ich öffne Paysend, prüfe das Zielland, trage die Empfängerdaten ein und sehe mir die Angaben vor der Bestätigung noch einmal in Ruhe an. Gerade dieser letzte Moment ist wichtig. Bei internationalen Überweisungen sollte ich nicht nur auf den Betrag schauen, sondern auch auf Empfängername, Ziel und die angezeigten Kosten. Eine schnelle Oberfläche ist nur dann hilfreich, wenn sie mich nicht zu einer vorschnellen Bestätigung verleitet.
Die App ist auf schnelle Überweisungen in mehr als 170 Länder ausgelegt. Das macht sie besonders interessant für Menschen mit Familie, Freunden oder finanziellen Verpflichtungen im Ausland. Auch wer gelegentlich eine kleine Unterstützung schicken muss, kann von der mobilen Struktur profitieren. Für regelmäßige Zahlungen an dieselbe Person ist der größte Komfortgewinn, dass ich nicht jedes Mal bei null anfangen muss, sofern die Empfängerdaten in meinem Ablauf bereits verfügbar sind.
Die Verbindung ist kein Nebenthema
Bei einer Finanz-App ist eine Internetverbindung nicht bloß angenehm, sondern Teil des eigentlichen Nutzungserlebnisses. Ich möchte vor dem Absenden die aktuellen Angaben sehen, den Status eines Vorgangs nachvollziehen und sicher sein, dass eine Bestätigung tatsächlich verarbeitet wurde. In einem schwachen Mobilfunknetz kann deshalb schon das Laden eines einzelnen Bildschirms länger dauern als erwartet. Das ist kein Fehler, den ich Paysend pauschal zuschreiben würde; es verändert aber, wie vorsichtig ich die App unterwegs benutze.
Besonders heikel ist der Moment nach dem Tippen auf die Bestätigung. Wenn der Bildschirm stehen bleibt oder die Verbindung kurz abbricht, sollte ich nicht sofort erneut senden. Mein sinnvollster Ablauf ist: erst warten, dann den Status innerhalb der App prüfen und zusätzlich meine Zahlungsquelle kontrollieren, bevor ich einen zweiten Versuch starte. So vermeide ich eine mögliche Doppelüberweisung. Bei Geldtransfers ist eine ruhige Prüfung nach einem Verbindungsproblem wichtiger als ein schneller zweiter Klick.
Lesenswert vor deiner Entscheidung

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
In einem stabilen WLAN fühlt sich die Bedienung erwartungsgemäß am angenehmsten an. Unterwegs würde ich die Überweisung nicht zwischen zwei Haltestellen beginnen, wenn ich nur wenige Sekunden Zeit habe. Die App passt zwar gut zum Smartphone, aber mobile Nutzung bedeutet nicht automatisch, dass jeder Ort für einen finanziellen Vorgang geeignet ist. Ein ruhiger Platz mit verlässlicher Verbindung ist die bessere Kombination.
Unterwegs arbeiten, ohne den Überblick zu verlieren
Paysend spielt seine Stärke dort aus, wo ich nicht am Schreibtisch sitze. Das kann auf einer Reise sein, wenn ich einer Person im Zielland Geld schicken muss, oder im Alltag, wenn eine grenzüberschreitende Zahlung nicht bis zum Abend warten soll. Das Telefon ist ohnehin griffbereit, und die App konzentriert sich auf genau diesen Vorgang statt auf die vielen Nebenfunktionen eines vollständigen Bankkontos.
Ich würde die App trotzdem nicht blind in jeder Situation verwenden. In einem überfüllten Café oder im öffentlichen Nahverkehr muss ich darauf achten, dass niemand den Bildschirm mitliest. Bei Empfängerdaten und Beträgen ist Diskretion genauso wichtig wie eine sichere Verbindung. Ein kurzer Blick auf die Umgebung gehört für mich deshalb zum Ablauf: erst prüfen, ob ich ungestört bin, dann Daten eingeben und anschließend die Zusammenfassung kontrollieren.
Praktisch ist auch der Unterschied zwischen einer einmaligen und einer wiederkehrenden Nutzung. Für einen einzelnen Transfer möchte ich möglichst wenig Einrichtung und klare Schritte. Wer hingegen monatlich Geld an dieselbe Person sendet, sollte sich eine feste persönliche Routine aufbauen: Empfänger vor dem Absenden sorgfältig prüfen, Währung und Betrag nicht aus einer alten Notiz übernehmen und nach jeder Änderung die Zusammenfassung lesen. So verhindert man, dass die Bequemlichkeit zu Nachlässigkeit führt.
Die aktuelle Version 4.9.22 zeigt außerdem, dass die App als laufend gepflegtes Produkt gedacht ist. Für mich bedeutet das vor allem: Vor einer wichtigen Reise oder einer größeren Überweisung sollte ich die installierte Version prüfen und Aktualisierungen nicht erst im letzten Moment durchführen. Das ist eine allgemeine, aber bei Finanz-Apps besonders sinnvolle Gewohnheit, weil ich unterwegs nicht gleichzeitig ein Update, eine schwache Verbindung und einen dringenden Transfer bewältigen möchte.
Was bei Problemen wirklich hilft
Die häufigste Unsicherheit bei einer internationalen Überweisung entsteht nicht unbedingt beim Eingeben, sondern danach: Ist das Geld schon unterwegs? Wurde die Zahlung angenommen? Muss ich etwas tun? In solchen Situationen hilft mir ein klarer, schrittweiser Umgang besser als hektisches Wiederholen. Ich notiere mir zunächst Betrag und Empfänger, prüfe die Anzeige in der App und warte, bis der Status eindeutig ist.
Wenn die App während des Sendens nicht reagiert, würde ich sie nicht sofort schließen und den Vorgang neu starten. Zuerst lohnt sich ein Wechsel zu einer stabileren Verbindung, danach ein erneuter Blick auf den Transaktionsstatus. Erst wenn klar ist, dass kein Auftrag angelegt wurde, sollte ich über einen neuen Versuch nachdenken. Diese Vorgehensweise ist besonders wichtig, weil eine instabile Verbindung nicht automatisch bedeutet, dass der Server den Auftrag nicht erhalten hat.
Auch falsche Empfängerdaten sind ein Bereich, in dem die App keine eigene Sorglosigkeit ersetzen kann. Ich kontrolliere Namen, Land und Betrag vor der endgültigen Freigabe. Bei einem Transfer an eine neue Person würde ich zusätzlich die Daten über einen zweiten Kanal bestätigen, etwa per Nachricht oder Telefonat. Das ist einer der Punkte, an denen eine klassische Banküberweisung nicht grundsätzlich sicherer oder unsicherer ist: Entscheidend bleibt, wie sorgfältig ich die Zielinformationen prüfe.
Für dringende Zahlungen würde ich außerdem nicht bis zur letzten Minute warten. Die schnelle Ausrichtung von Paysend ist hilfreich, aber eine App kann keine Verzögerungen durch Verbindungsprobleme, Prüfungen oder die beteiligten Zahlungswege vollständig aus meinem Alltag entfernen. Wer eine Rechnung mit festem Termin begleicht, sollte deshalb einen zeitlichen Puffer einplanen und den Status nicht erst nach Ablauf der Frist kontrollieren.
Mobile Daten und bewusste Nutzung
Eine Überweisungs-App muss keine datenintensive Unterhaltung bieten, damit die Verbindung relevant wird. Schon der Wechsel zwischen mobilen Daten und WLAN kann die Nutzung beeinflussen. Wenn mein Datenvolumen knapp ist, erledige ich den Transfer lieber in einem vertrauten WLAN und öffne die App nicht mehrfach hintereinander, nur um denselben Status zu aktualisieren. Das spart nicht nur Daten, sondern reduziert auch die Gefahr, aus Ungeduld falsche Schritte zu machen.
Ich würde die App auch nicht während eines kurzen Funklochs starten, wenn die Zahlung sofort rausgehen muss. Ein besserer Ablauf ist, die Empfängerdaten vorher bereitzuhalten, aber die eigentliche Überweisung erst bei stabiler Verbindung durchzuführen. Dabei sollte ich sensible Angaben nicht in einer öffentlichen Notiz oder einem ungeschützten Chat sammeln. Die Vorbereitung darf bequem sein, muss aber genauso sorgfältig bleiben wie der eigentliche Versand.
Wer häufig reist, sollte sich außerdem überlegen, welche Verbindungssituation am Zielort realistisch ist. In einem Hotel-WLAN kann die Anmeldung vorgeschaltet sein, während im Ausland mobile Daten je nach Tarif anders funktionieren. Paysend ist dadurch nicht automatisch ungeeignet, aber die App sollte in die Reiseplanung einbezogen werden. Ich würde eine wichtige Zahlung nicht davon abhängig machen, dass ich am Flughafen oder in einem überlasteten Café eine stabile Verbindung finde.
Ein weiterer praktischer Tipp betrifft die Kontrolle nach dem Transfer. Statt die App ständig zu öffnen, prüfe ich einmal aufmerksam den Status und bewahre die relevanten Angaben für meine eigene Übersicht auf. So bleibt der Vorgang nachvollziehbar, ohne dass ich bei jeder kurzen Verzögerung erneut eingreife. Gerade bei mehreren Zahlungen an verschiedene Länder hilft eine kleine persönliche Ordnung mehr als blindes Vertrauen in eine einzige Statusanzeige.
Für wen Paysend gut passt
Ich sehe Paysend besonders bei Menschen, die internationale Überweisungen nicht nur einmal im Leben benötigen. Familien mit Angehörigen im Ausland, Reisende, Personen mit kleinen regelmäßigen Unterstützungszahlungen oder Nutzer mit mehreren internationalen Kontakten profitieren von der mobilen Ausrichtung. Die Möglichkeit, Geld in mehr als 170 Länder zu senden, macht die App vielseitiger als eine Lösung, die nur auf einen einzelnen Korridor zugeschnitten ist.
Auch für Nutzer, die mit ihrer Hausbank ungern am Desktop arbeiten, kann die App angenehmer sein. Sie konzentriert sich auf den Geldversand und wirkt dadurch weniger überladen als ein vollständiges Online-Banking-Portal. Gleichzeitig sollte ich nicht erwarten, dass sie alle Aufgaben meiner Bank ersetzt. Wer Kontoübersichten, Daueraufträge, umfangreiche Finanzplanung oder persönliche Beratung in einer einzigen Anwendung sucht, ist bei der eigenen Bank wahrscheinlich besser aufgehoben.
Für sehr seltene Überweisungen lohnt sich ein genauer Vergleich mit den üblichen Alternativen. Meine Bank kann bei bestimmten Empfängern oder Währungen die vertrautere Lösung sein, während ein spezialisierter Dienst wie Paysend durch den mobilen Ablauf und die internationale Ausrichtung bequemer wirken kann. Entscheidend ist nicht nur die Werbeaussage niedriger Gebühren, sondern die konkrete Gesamtsumme, die vor dem Absenden angezeigt wird, einschließlich Wechselkurs und möglicher Kosten.
Wer dagegen ausschließlich innerhalb des eigenen Landes Geld bewegt, braucht die internationale Ausrichtung vermutlich nicht. Ebenso würde ich Paysend nicht als erste Wahl für jemanden empfehlen, der bei jeder Zahlung eine Filiale, telefonische Unterstützung oder eine ausführliche persönliche Beratung bevorzugt. Die App ist auf Selbstbedienung ausgelegt. Das ist für mich ein Vorteil, solange ich die Daten selbst sicher prüfen und den Status selbst verfolgen möchte.
Gebühren, Wechselkurs und die richtige Vergleichsbasis
Die niedrigen Gebühren sind ein wichtiger Teil des Nutzungsvorteils, aber ich würde nie nur auf den sichtbaren Gebührenbetrag schauen. Bei internationalen Transfers zählt am Ende, wie viel beim Empfänger ankommt und welcher Betrag von meiner Seite tatsächlich belastet wird. Der Wechselkurs kann den Unterschied ausmachen. Deshalb prüfe ich vor der Bestätigung die komplette Zusammenfassung und vergleiche sie bei größeren Beträgen mit meiner Bank oder einem anderen etablierten Transferdienst.
Das ist kein Misstrauen gegenüber Paysend, sondern eine vernünftige Gewohnheit bei jeder grenzüberschreitenden Zahlung. Ein Dienst kann bei einem bestimmten Land besonders attraktiv sein, während eine andere Option bei einer anderen Währung oder Zahlungsquelle besser abschneidet. Für kleine, gelegentliche Transfers ist die gesparte Zeit möglicherweise wichtiger als der letzte Unterschied im Kurs. Bei regelmäßigen oder höheren Beträgen würde ich dagegen genauer rechnen.
Die App eignet sich damit eher als flexibles Werkzeug als als automatische Antwort auf jede internationale Zahlungsfrage. Ich kann schnell handeln, sollte aber trotzdem den konkreten Empfänger, das Zielland und die angezeigten Kosten berücksichtigen. Wer diesen Vergleichsschritt überspringt, verschenkt den wichtigsten Teil der Kontrolle.
Bedienkomfort gegen Kontrolle abwägen
Was mir an Paysend gefällt, ist die klare Zweckbestimmung: Geld senden, ohne mich durch ein komplettes Finanzcockpit zu bewegen. Diese Konzentration macht den Einstieg verständlich und passt zum Smartphone. Die Kehrseite ist, dass ich stärker selbst darauf achten muss, was ich eingebe und wann ein Vorgang wirklich abgeschlossen ist. Weniger sichtbare Nebenfunktionen bedeuten nicht weniger Verantwortung.
Die große Zahl an Installationen und die hohe durchschnittliche Bewertung sprechen dafür, dass der Ansatz für viele Nutzer funktioniert. Ich würde diese Werte aber nicht als Ersatz für meinen eigenen Anwendungsfall betrachten. Eine App kann sehr beliebt sein und trotzdem nicht zu meiner bevorzugten Zahlungsquelle, meinem Zielland oder meinem Bedarf an persönlicher Unterstützung passen. Für mich ist die entscheidende Frage: Möchte ich internationale Transfers eigenständig mobil erledigen?
Wenn die Antwort ja lautet, bietet Paysend eine überzeugende Kombination aus internationaler Reichweite, kostenlosem Zugang und einem auf Überweisungen konzentrierten Ablauf. Wenn ich hingegen vor allem ein vollständiges Bankkonto verwalten, komplexe Finanzprodukte nutzen oder Zahlungen mit persönlicher Begleitung abwickeln möchte, würde ich bei meiner Bank bleiben oder beide Lösungen nebeneinander verwenden.
Mein Urteil zur Verbindung und zum mobilen Alltag
Nach meiner Einschätzung ist Paysend eine gute Wahl für Menschen, die internationale Geldtransfers unkompliziert vom Smartphone aus anstoßen möchten. Die App ist kostenlos, für alle Altersgruppen freigegeben und mit Android ab Version 7.1 nutzbar. Ihre Stärke zeigt sich besonders dann, wenn ich schnell handeln muss, aber trotzdem bereit bin, Empfänger, Betrag, Wechselkurs und Status selbst aufmerksam zu kontrollieren.
Die Verbindung prägt das Erlebnis stärker, als die schlichte Oberfläche zunächst vermuten lässt. Bei stabilem Netz ist der mobile Ablauf angenehm direkt. Bei einem Funkloch oder einer stockenden Verbindung brauche ich Geduld und darf einen unklaren Vorgang nicht einfach wiederholen. Wer die App datenbewusst nutzt, wichtige Zahlungen mit Puffer plant und nach dem Senden den Status prüft, kann diese Schwächen gut abfedern.
Ich würde Paysend einem Freund empfehlen, der regelmäßig Geld ins Ausland schickt und eine praktische Alternative zum klassischen Bankportal sucht. Ich würde aber ebenso sagen: Vergleiche bei größeren Beträgen die endgültige Summe, nutze für dringende Transfers eine verlässliche Verbindung und wähle eine andere Lösung, wenn du umfassende Bankfunktionen oder persönliche Beratung brauchst. Mein Fazit: Paysend ist ein starkes mobiles Werkzeug für internationale Überweisungen, solange Bequemlichkeit nicht mit blindem Vertrauen verwechselt wird.
Vorteile
- Schnelle internationale Überweisungen direkt per Smartphone
- Unterstützt zahlreiche Länder und verschiedene Währungen
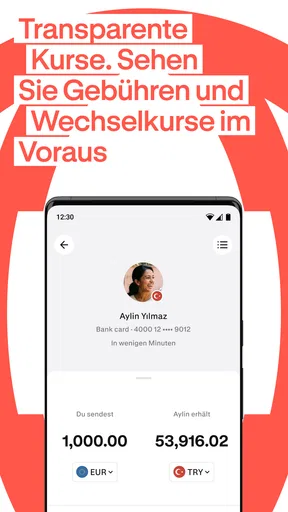
- Transparente Gebühren werden vor dem Senden angezeigt
- Geld kann direkt auf Karten oder Bankkonten ankommen
- Übersichtliche App mit Statusanzeige für Transaktionen
Nachteile
- Nicht alle Zielländer bieten dieselben Empfangsoptionen
- Für bestimmte Karten oder Regionen können Zusatzgebühren anfallen
- Identitätsprüfung kann vor der ersten Überweisung Zeit benötigen
- Wechselkurse können von denen klassischer Banken abweichen
- Rückerstattungen und Stornierungen sind nicht immer sofort möglich
Häufig gestellte Fragen zu Paysend: Geld senden
Was ist Paysend: Geld senden und wofür kann ich die App verwenden?
Paysend ist eine Finanz-App, mit der Nutzer Geld international an Bankkonten, Zahlungskarten oder teilweise auch digitale Wallets senden können. Nach der Registrierung lassen sich Empfänger speichern, Überweisungen verfolgen und die voraussichtlichen Gebühren sowie der Wechselkurs vor dem Absenden prüfen. Welche Funktionen tatsächlich verfügbar sind, hängt vom Wohnsitzland, der Zielregion und den dort unterstützten Zahlungswegen ab.
Welche Gebühren und Wechselkurse gelten bei Paysend?
Die Kosten unterscheiden sich je nach Sendebetrag, Zielland, Währung und gewählter Empfangsmethode. Paysend zeigt die voraussichtliche Gebühr und den Umrechnungskurs normalerweise vor der Bestätigung an. Zusätzlich kann der Kartenanbieter oder die eigene Bank Kosten berechnen, etwa bei einer Fremdwährungstransaktion. Deshalb sollte man vor dem Absenden den Gesamtbetrag und den tatsächlich beim Empfänger ankommenden Betrag sorgfältig vergleichen.
Wie schnell kommt eine Überweisung mit Paysend beim Empfänger an?
Die Übertragung kann je nach Land und Empfangsart sehr schnell erfolgen, ist aber nicht in jedem Fall sofort. Bankverarbeitung, Wochenenden, Feiertage, Sicherheitsprüfungen und die Bearbeitungszeiten der Empfängerbank können Verzögerungen verursachen. In der App wird üblicherweise eine voraussichtliche Dauer angezeigt. Diese Angabe ist jedoch keine Garantie, weshalb wichtige oder zeitkritische Zahlungen frühzeitig gesendet werden sollten.
Ist Paysend sicher und welche Verifizierung wird benötigt?
Paysend verwendet übliche Sicherheitsmaßnahmen für Finanzdienstleistungen, darunter verschlüsselte Datenübertragung, Kontoabsicherung und Prüfungen zur Vermeidung von Betrug und Geldwäsche. Je nach Transaktion kann eine Identitätsprüfung mit persönlichen Daten und Dokumenten erforderlich sein. Nutzer sollten ausschließlich die offizielle App installieren, ihre Zugangsdaten niemals weitergeben und Empfängerinformationen vor jeder Zahlung kontrollieren, da abgeschlossene Überweisungen möglicherweise nicht rückgängig gemacht werden können.
Welche Voraussetzungen gelten für die Nutzung von Paysend und gibt es Einschränkungen?
Für die Nutzung benötigen Sie in der Regel ein unterstütztes Smartphone, eine stabile Internetverbindung, ein Paysend-Konto sowie eine gültige Zahlungsquelle, beispielsweise eine Bankkarte oder ein Bankkonto. Die verfügbaren Länder, Währungen, Höchstbeträge und Empfangsarten können regional abweichen. Außerdem können Altersgrenzen, gesetzliche Vorgaben oder zusätzliche Prüfungen gelten. Vor dem Download sollten Sie deshalb prüfen, ob Paysend in Ihrem Land vollständig unterstützt wird.


